
El Fondo E, el más conservador de las AFP, perdió 10,39% real entre enero y septiembre de 2026. El 2 de noviembre la Cámara declaró admisible el proyecto que busca obligar a las administradoras a devolver lo perdido. Acá explicamos por qué cayó, a quién afecta, qué vías existen para recuperar la plata y qué dicen los especialistas sobre cambiarse de fondo.
Cuánto cayó cada fondo
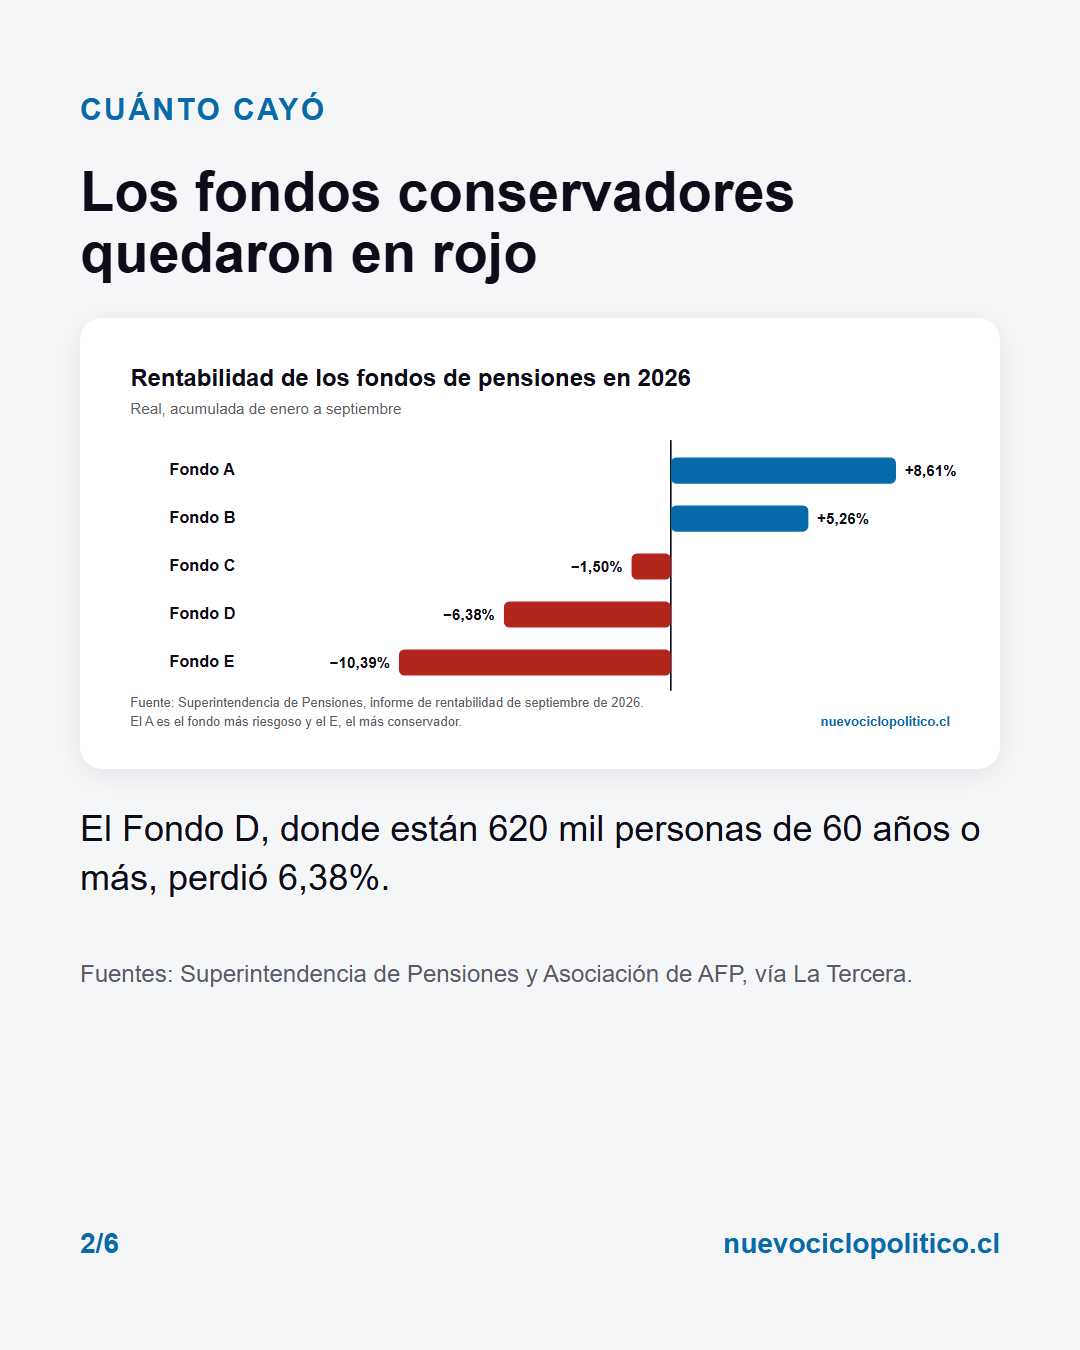
Septiembre fue el peor mes: el Fondo E bajó 4,92% real y el D, 4,19%. Con eso, en los primeros nueve meses del año los dos fondos más conservadores quedaron en rojo, mientras los más riesgosos ganaron. Los fondos de pensiones suman US$235.469 millones (Superintendencia de Pensiones).
| Fondo | Perfil | Rentabilidad real, enero a septiembre de 2026 |
|---|---|---|
| A | Más riesgoso | +8,61% |
| B | Riesgoso | +5,26% |
| C | Intermedio | −1,50% |
| D | Conservador | −6,38% |
| E | Más conservador | −10,39% |
Fuente: Superintendencia de Pensiones, informe de rentabilidad de septiembre de 2026.
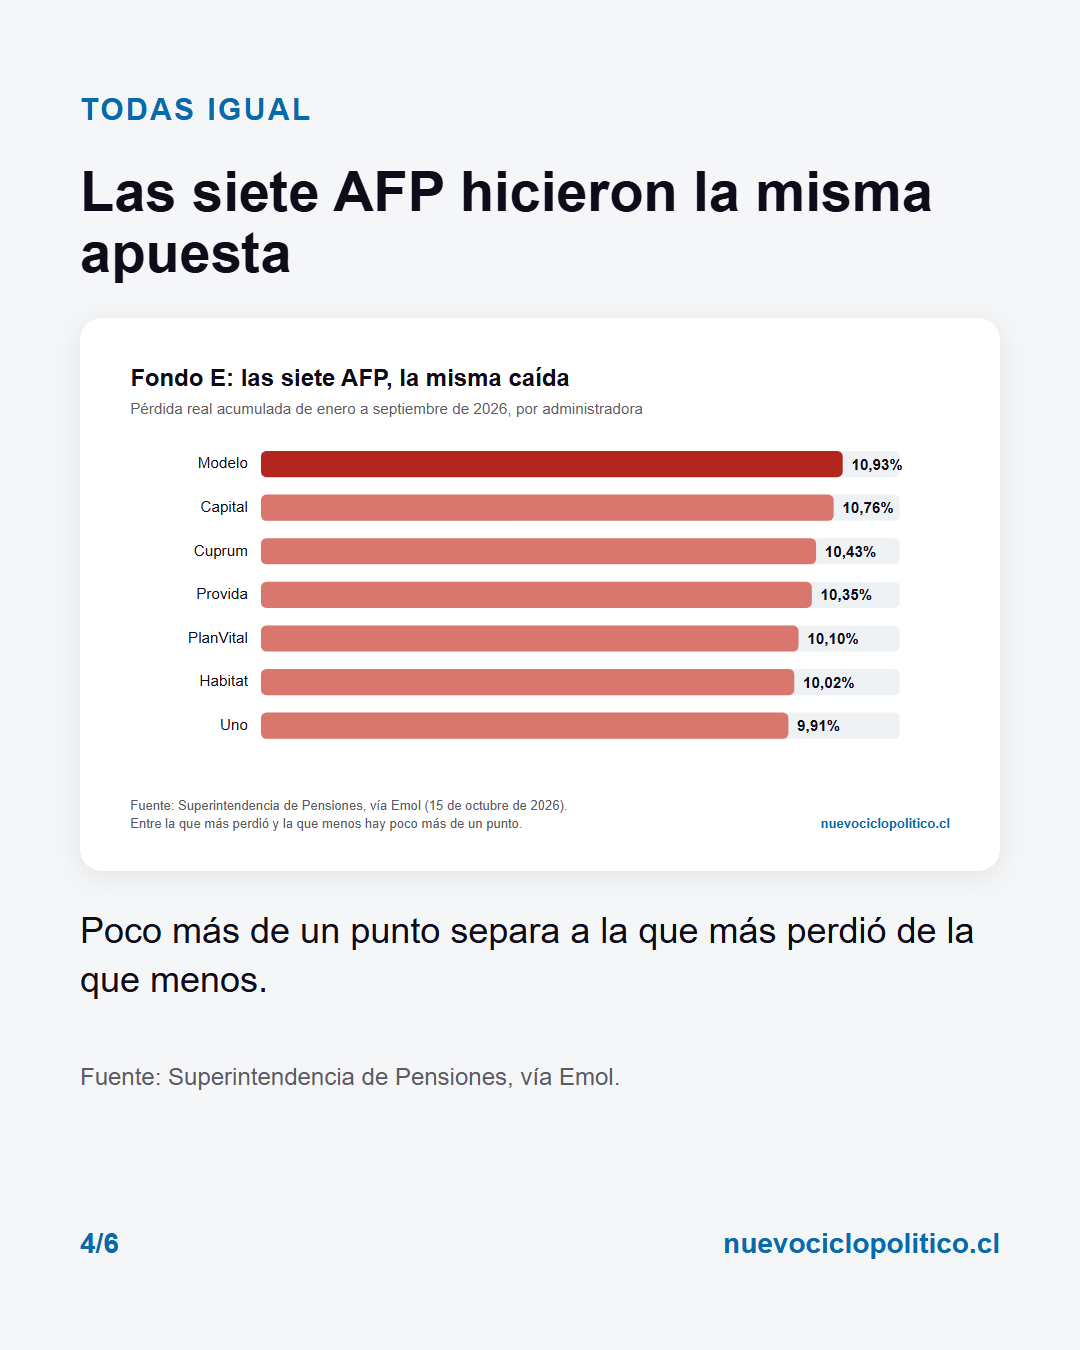
La caída fue pareja entre administradoras. En el Fondo E, la que menos perdió fue Uno, con 9,91%, y la que más, Modelo, con 10,93%. Entre medio quedaron Habitat (10,02%), PlanVital (10,10%), Provida (10,35%), Cuprum (10,43%) y Capital (10,76%) (La Prensa Austral).
Por qué cayó el Fondo E
El Fondo E invierte casi todo en renta fija, es decir, en bonos. Cuando las tasas de interés suben, los bonos que ya existen valen menos. En 2026 las tasas de largo plazo subieron con fuerza en Estados Unidos y en Chile, y eso explica una parte de la caída.
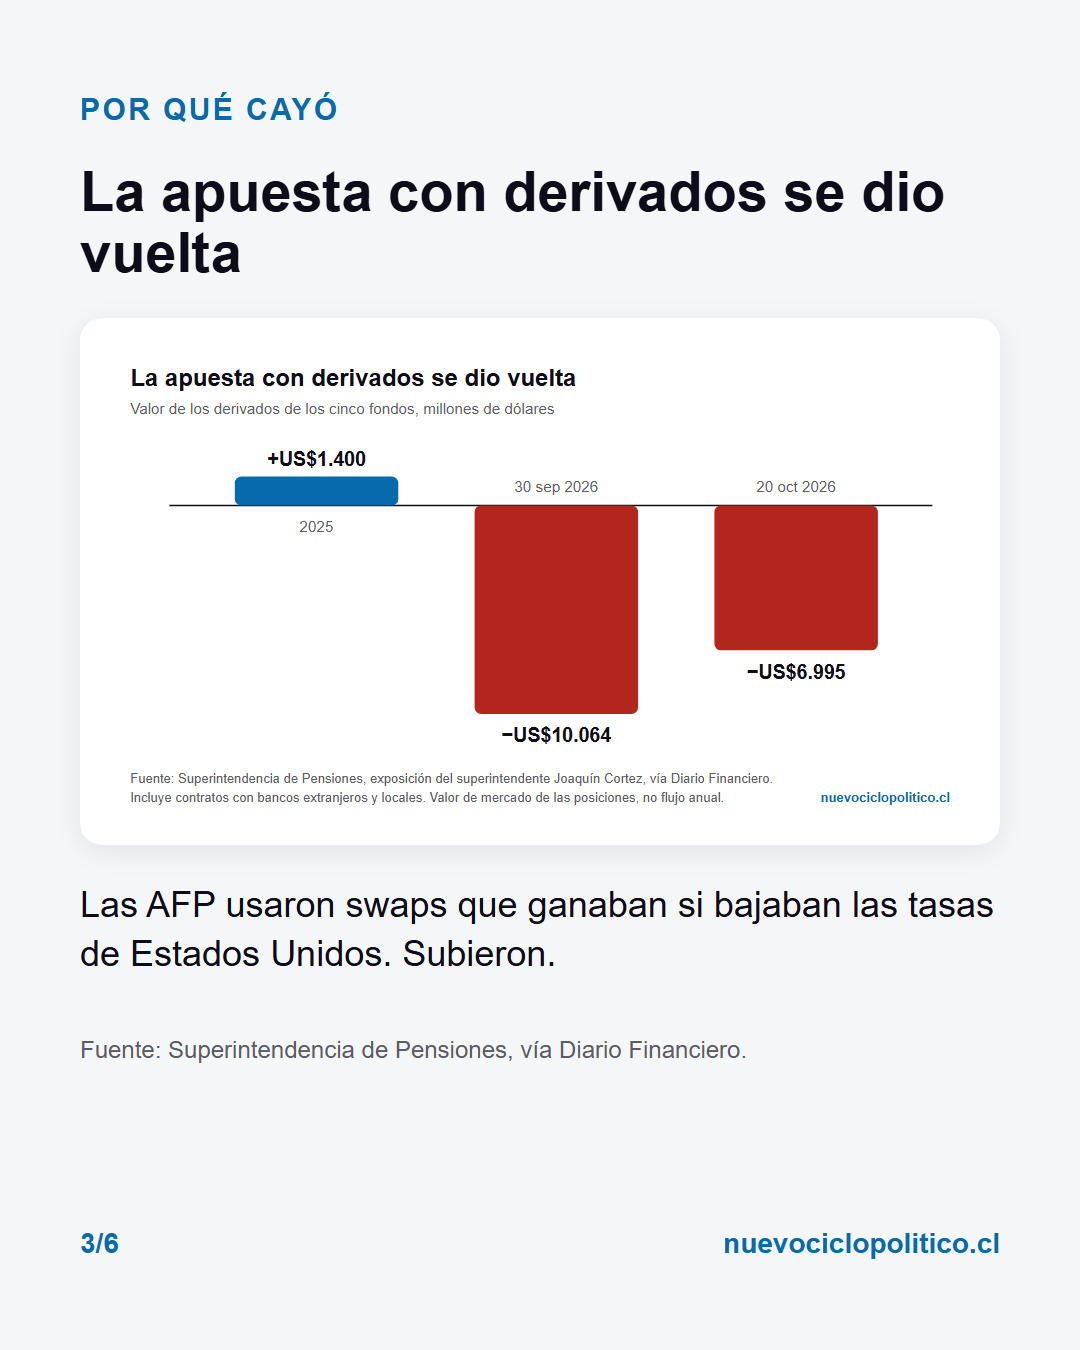
La otra parte está en los derivados. Desde 2023 las AFP firmaron con bancos unos contratos llamados swaps de tasas de interés. En simple, el fondo ganaba si las tasas de Estados Unidos bajaban y perdía si subían, sin comprar más bonos. Con esos contratos el Fondo E quedó mucho más expuesto a las tasas. Esa exposición se mide con la duración: mientras más años, más se mueve el valor del fondo cuando cambian las tasas. Según el superintendente de Pensiones, Joaquín Cortez, entre los bonos y los swaps la duración del Fondo E llegó a 18 años entre abril y junio de este año (La Tercera).
Esas posiciones dieron ganancias en 2025. En 2026, con el alza de tasas, se dieron vuelta. Al 30 de septiembre, la pérdida de valor de los derivados de los cinco fondos era de US$10.064 millones, contando los contratos con bancos extranjeros y locales. Al 20 de octubre había bajado a US$6.995 millones (Diario Financiero). En el Fondo E, la pérdida por derivados pasó de US$1.000 millones a US$646 millones en ese lapso. La cifra se mueve con las tasas, así que todavía puede cambiar en cualquier sentido.
Hubo avisos antes. La presidenta del Banco Central, Rosanna Costa, contó en el Congreso que el instituto mencionó estas inversiones por primera vez en mayo de 2024, y que las posiciones de los fondos casi se cuadruplicaron entre esa fecha y fines de 2025 (La Tercera). El 9 de abril de 2026 la Superintendencia fijó un límite: la pérdida estimada de los derivados en un escenario de estrés no puede superar el 2% de los fondos D y E. Dio a las AFP 210 días para ajustarse (Superintendencia de Pensiones).
La Asociación de AFP sostiene que la pérdida no se ha materializado, que todo se hizo dentro de la ley y que quienes se jubilan están en el Fondo D y no en el E. La Fundación SOL, un centro de estudios crítico del sistema de AFP, discute esos tres puntos. Su investigador Recaredo Gálvez calculó con el valor de la cuota en unidades de fomento, es decir, descontando la inflación, que el Fondo D también perdió entre 5,8% y 6,6% real a septiembre, según la AFP. Recuerda que los swaps se liquidan en efectivo, así que esa plata ya salió de los fondos hacia los bancos. Y sostiene que fueron una apuesta para ganar con la baja de tasas y no una cobertura, cuando había alternativas en bonos del Estado y de empresas (CIPER).
A quién afecta y cuánto baja la pensión
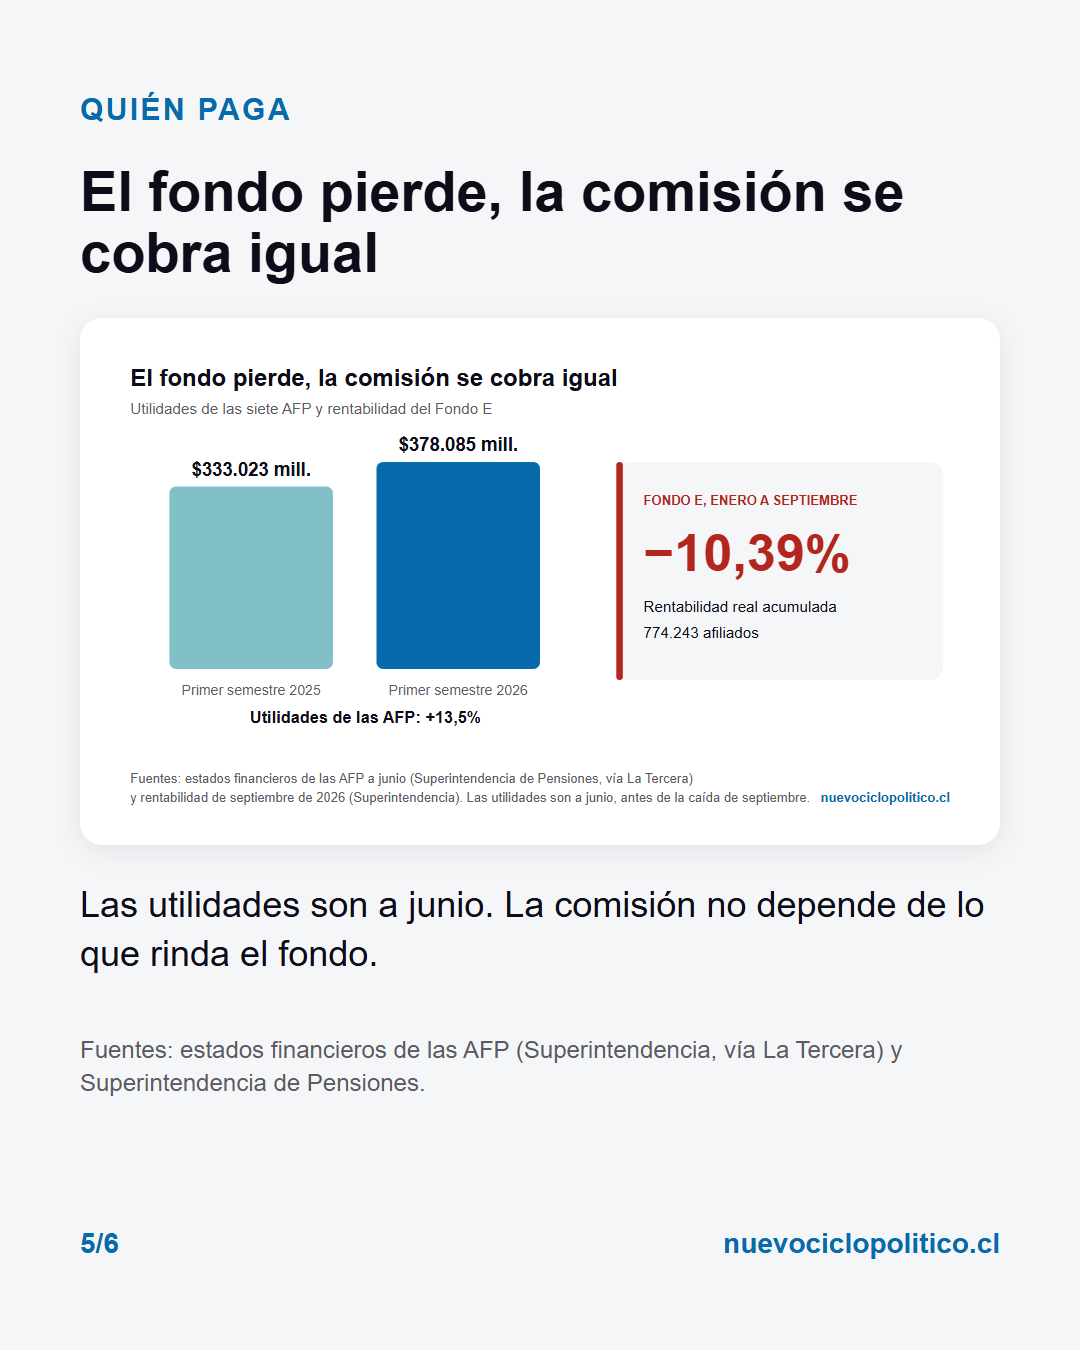
El Fondo E se elige de forma voluntaria. A junio tenía 774.243 afiliados que todavía no se pensionan, y cerca de 69 mil de ellos tenían 60 años o más. El Fondo D, que cayó 6,38%, pesa más entre quienes están por jubilar: de sus 1.575.754 afiliados, casi 40% tiene 60 años o más, unas 620 mil personas (La Tercera).
Cuánto baja la pensión depende de la modalidad. La Asociación de AFP calculó que, en retiro programado, la pensión estimada de un hombre de 65 años bajó 1,8% entre enero y octubre, y la de una mujer de 60, 0,8%. La razón es que el alza de tasas también abarata financiar una pensión (Cooperativa). El exministro de Hacienda Ignacio Briones calcula que en renta vitalicia la merma llega a 9% con datos a septiembre (Emol).
La distancia entre las dos cifras tiene tres explicaciones. Las AFP midieron en pesos y Briones en unidades de fomento; según el exministro, descontada la inflación la caída es unos 3,5 puntos mayor. Las AFP solo mostraron casos de retiro programado, donde la pensión se recalcula cada año. Y midieron hasta octubre, con parte del repunte incluido, mientras Briones usó datos a septiembre, el peor mes. Ninguna de las dos es la pensión de una persona en particular: el efecto depende de la edad, el fondo, la fecha en que se jubila y la modalidad que elige.
Y a las AFP, ¿cómo les fue?
Las administradoras cobran su comisión como un porcentaje del sueldo de cada afiliado, no de la rentabilidad, así que sus ingresos no bajan cuando cae un fondo. En el primer semestre de 2026 las siete ganaron $378.085 millones, 13,5% más que un año antes, con ingresos que subieron 3,4% (La Tercera, con los estados financieros que publica la Superintendencia). Son cifras a junio, antes de la caída de septiembre. Las AFP sí pierden algo por otra vía: el encaje, la reserva obligatoria de 1% que mantienen con su propio patrimonio, está invertido en los mismos fondos y cae con ellos. Los resultados de septiembre se conocerán con los estados financieros del tercer trimestre.
¿Las AFP tienen que devolver la plata?
Hoy no hay una obligación automática. Hay tres caminos abiertos, y ninguno está resuelto.
La rentabilidad mínima. La ley obliga a cada AFP a mantener un encaje, una reserva de 1% de los fondos, para cubrir a los afiliados si su rentabilidad queda bajo un mínimo. Ese mínimo se calcula contra el promedio de todas las AFP en 36 meses. Como todas perdieron parecido, los académicos Nicolás Román (Universidad de los Andes) e Isabel Wigg (Universidad del Desarrollo) ven poco probable que se active (Sacacuentas). Benjamín Sáez, de la Fundación SOL, lo plantea como un problema de diseño: si las AFP siguen estrategias parecidas, ninguna se despega del promedio y ninguna asume el costo (El Desconcierto).
El proceso sancionatorio. El 20 de octubre la Superintendencia abrió un procedimiento contra las siete AFP para establecer si faltaron a su deber de lealtad y diligencia, que fija el artículo 147 del decreto ley 3.500, la norma que creó el sistema de AFP. Abrirlo no significa que haya sanción ni culpa probada (RX Noticias). El ministro de Hacienda, Jorge Quiroz, dijo que en esos procesos «los directores responden con el patrimonio» (CNN Chile). Además hay afiliados que presentaron recursos de protección y una querella contra AFP Capital.
El proyecto «Devuelvan la plata». Lo presentaron el diputado Luis Cuello y el senador Daniel Núñez, del Partido Comunista. Tiene dos artículos. Quienes tenían su cuenta en el Fondo E y vieron bajar su saldo entre el 1 de enero y el 30 de septiembre de 2026 recibirían la diferencia, reajustada por inflación, pagada por su AFP dentro de un año desde que se publique la ley (Diario Financiero).
La mesa de la Cámara lo había declarado inadmisible, porque la Constitución reserva al Presidente la iniciativa en seguridad social (artículo 65). El 2 de noviembre la Sala revirtió esa decisión por 73 votos a favor, 53 en contra y dos abstenciones, con apoyo de diputados de oposición y de algunos oficialistas, entre ellos la jefa de bancada de la Unión Demócrata Independiente, Flor Weisse (La Tercera; DF). Eso solo permite que el proyecto se tramite. Lo más probable es que pase a la Comisión de Trabajo.
| Fecha | Qué pasó | Estado |
|---|---|---|
| 9 abr | La Superintendencia fija límites a los derivados de los fondos, con 210 días para ajustarse | Hecho |
| Septiembre | El Fondo E cae 4,92% real y acumula −10,39% en el año | Hecho |
| 20 oct | Se abre el proceso sancionatorio contra las siete AFP | En curso |
| 2 nov | La Cámara declara admisible el proyecto «Devuelvan la plata» | Hecho |
| Por definir | Discusión en comisión y votación en general en la Cámara | Pendiente |
| Abril de 2027 | Parten los fondos generacionales de la reforma de pensiones | Pendiente |
Fuentes: Superintendencia de Pensiones, Diario Financiero, La Tercera y RX Noticias.
¿Conviene cambiarse del Fondo E?
Los especialistas consultados por la prensa coinciden en algo: cambiarse durante una caída puede convertir una pérdida de valor en una pérdida definitiva. El traspaso se hace al valor que tienen los ahorros ese día, y desde ahí la persona queda fuera de una eventual recuperación del fondo que dejó (Diario Financiero). Aun así, entre enero y agosto el Fondo E tuvo 39.388 salidas netas, más que cualquier otro.
En octubre hubo una recuperación parcial: al 19 de octubre el Fondo E subía 2,1% real desde el cierre de septiembre, según la Asociación de AFP (Emol). Nadie garantiza que siga.
Para quien está por pensionarse, la decisión pesa más. En retiro programado los ahorros siguen invertidos y pueden recuperar parte de lo perdido, y la tasa de interés que se usa para calcular esa pensión subió a 3,67% desde el 1 de octubre. En renta vitalicia el monto queda fijo en el contrato, y las tasas altas mejoran lo que ofrecen las compañías por cada peso ahorrado (La Tercera; 24horas). Para un caso concreto conviene pedir orientación previsional antes de decidir. Esta nota explica el escenario y no reemplaza esa asesoría.
La pensión del Estado no depende de esto. La Pensión Garantizada Universal se paga aparte de lo que rinda el fondo; la explicamos en PGU 2026: cuánto paga y por qué Chile reparte la misma torta.
Para compartir
Cinco imágenes con los datos de esta nota, en formato vertical (1080 × 1350) para Instagram, LinkedIn o WhatsApp. Cada una lleva su fuente.
 Descargar portada
 Descargar: cuánto cayó
 Descargar: los derivados
 Descargar: las siete AFP
 Descargar: las utilidades
Puedes usarlas libremente citando a nuevociclopolitico.cl y la fuente de cada dato.
Preguntas frecuentes
Preguntas frecuentes sobre la caída del Fondo E
¿Por qué cayó el Fondo E?
Por el alza de las tasas de interés, que bajó el valor de los bonos, y por contratos de derivados que ganaban si las tasas de Estados Unidos bajaban y perdían si subían. Entre enero y septiembre de 2026 el fondo perdió 10,39% real.
¿Las AFP me van a devolver lo que perdí en el Fondo E?
Por ahora no hay obligación. El proyecto «Devuelvan la plata» fue declarado admisible el 2 de noviembre, pero todavía no se vota. La Superintendencia investiga a las siete AFP, y la rentabilidad mínima legal difícilmente se activa porque todas perdieron parecido.
¿Conviene cambiarse del Fondo E?
Los especialistas recomiendan no cambiarse por pánico, porque el traspaso fija la pérdida y deja fuera de una eventual recuperación. La decisión depende de cuánto falta para pensionarse; en un caso concreto conviene pedir orientación previsional.
¿Cuánto baja mi pensión por la caída del Fondo E?
Según la Asociación de AFP, en retiro programado entre 0,8% y 1,8% entre enero y octubre. El exministro Ignacio Briones calcula que en renta vitalicia y descontada la inflación la baja llega a 9% con datos a septiembre.
Publicado el 3 de noviembre de 2026. Fuentes: Superintendencia de Pensiones, Diario Financiero, La Tercera, Cooperativa, Emol, CNN Chile, Sacacuentas, RX Noticias, La Prensa Austral, 24horas y Fundación SOL (columna de Recaredo Gálvez en CIPER y entrevista a Benjamín Sáez en El Desconcierto). Actualizamos esta nota con la rentabilidad de octubre y con cada votación del proyecto.
0 comentarios